

一、碳權? 碳稅? 碳費? 差異在哪裡?
碳權、碳稅、碳費都是減碳政策時常見的三種機制,目標都是減少碳排放,但在運作方式、價格機制與適用範圍上有所不同,下面我們就來淺淺介紹一下三者!
碳權(Carbon Credit / Carbon Trading)
- 定義:
碳權指的是政府或國際機構為企業設定的碳排放額度(配額),企業若排放超過額度,需向其他企業購買碳權;若排放低於額度,可將剩餘碳權出售,形成碳交易市場(Cap-and-Trade)。
碳權市場主要分為兩種:
- 定義:
- 運作方式:
- 政府每年發放固定數量的碳排放許可給企業,並逐年減少總排放量。
- 企業可透過市場買賣碳權,若排放超標則必須額外購買碳權,若排放較少則可出售獲利。
- 例如歐盟碳排放交易體系(EU ETS),企業若超過排放標準需向其他企業購買碳權,違者可能面臨罰款。
- 運作方式:
- 適用對象:
- 大型工業企業、電力公司、航空業等高碳排產業。
- 適用對象:
- 優點與缺點:
✅ 透過市場機制達成成本最低的減碳目標。
✅ 鼓勵企業投資綠能技術以降低排放並出售多餘碳權。
❌ 碳權價格浮動大,可能影響企業成本預測。
❌ 若市場機制設計不良,可能出現企業囤積碳權、炒作價格等問題。
- 優點與缺點:
- 代表性國家:
- 歐盟、中國、美國(加州)、日本、韓國。
- 代表性國家:
碳稅(Carbon Tax)
- 定義:
碳稅是政府對每單位碳排放(如每噸 CO₂)徵收固定的稅金,以提高高排放產業的成本,促使企業降低碳排放。
- 定義:
- 運作方式:
- 政府制定固定稅率(例如每噸 CO₂ 排放收取 30 美元)。
- 企業需按照實際碳排放量支付稅款,無法透過市場交易減少稅負。
- 企業若減少排放,即可減少碳稅支出,鼓勵轉向低碳技術或可再生能源。
- 運作方式:
- 適用對象:
- 所有使用化石燃料的產業,如石油、天然氣、煤炭、工業製造等。
- 適用對象:
- 優點與缺點:
✅ 政府可穩定獲得碳稅收入,用於綠色能源投資或環保補貼。
✅ 企業可預測碳成本,減少市場價格波動的影響。
❌ 對高碳排產業影響較大,可能轉嫁成本至消費者。
❌ 若碳稅過低,無法有效促使企業減碳;若過高,可能影響產業競爭力。
- 優點與缺點:
- 代表性國家:
- 瑞典、加拿大、南非、新加坡、韓國。
- 代表性國家:
碳費(Carbon Fee)
- 定義:
碳費與碳稅相似,都是向排放者收取費用,但碳費通常是針對特定企業或產業,而且費率較為彈性,通常用於特定污染治理或環境補償。
- 定義:
- 運作方式:
- 按污染者付費 原則,政府針對高排放企業收取碳費,用於環境修復或減碳計畫。
- 不像碳稅有固定稅率,碳費可能根據企業排放量、污染程度等調整費率。
- 運作方式:
- 適用對象:
- 以企業為主,如電力、鋼鐵、水泥、石化產業等。
- 適用對象:
- 優點與缺點:
✅ 碳費收入可直接投入環保基金,提高資金使用效率。
✅ 政府可根據產業排放狀況調整費率,提高政策彈性。
❌ 企業負擔不確定,可能影響投資與營運規劃。
❌ 若缺乏透明管理,可能導致企業避稅或規避繳費。
- 優點與缺點:
- 代表性國家:
- 台灣、馬來西亞、印度、越南、印尼。
- 代表性國家:
碳權、碳稅、碳費比較
| 比較項目 | 碳權 | 碳稅 | 碳費 |
|---|---|---|---|
| 運作方式 | 設定總碳排額度,企業間買賣碳權 | 每排放 1 噸 CO₂ 徵收固定稅 | 依據排放量向企業收費,用於環保計畫 |
| 碳價格決定 | 由市場供需決定,價格浮動 | 由政府固定稅率(每噸 CO₂ 固定金額) | 由政府調整,通常針對特定產業設定 |
| 適用範圍 | 高碳排企業 | 所有碳排放者 | 特定高排放產業 |
| 影響對象 | 大型工業、能源、電力業 | 所有使用化石燃料的企業與個人 | 高碳排產業(如:水泥、石化、鋼鐵等) |
| 企業選擇 | 有選擇權(可購買碳權或減碳) | 無選擇權(須繳納固定碳稅) | 有限選擇(政府針對高排放企業調整費用) |
| 減碳方式 | 透過交易市場調整排放,企業可購買額度或技術升級減排 | 直接繳納稅款,企業減碳以減少稅負 | 企業付費,可透過減碳技術獲減免 |
| 指標國家 | 歐盟、中國、美國(加州)、日本、韓國。 | 瑞典、加拿大、南非、新加坡、韓國。 | 台灣、馬來西亞、印度、越南、印尼。 |
二、台灣碳權交易所(TCX)
- 成立背景與目的
台灣碳權交易所(Taiwan Carbon Solution Exchange, TCX) 於 2023 年 8 月 正式成立,主要目標是建立國內碳交易市場,協助企業透過購買或出售碳權來達成減碳目標。
- 碳權交易模式
- 國際碳權交易:與國際認證機構(如 Gold Standard, Verra)合作,提供企業購買國際碳權的管道。
- 國內碳權交易:企業可透過自願減量專案獲取碳權,並於 TCX 平台交易。
- 碳信用交易:允許企業將減排成果轉換為碳權,並在市場上交易。
- 碳權交易模式
- 交易規則
- 交易單位:1 公噸 CO₂e
- 交易對象:僅限企業法人,個人目前無法交易
- 交易貨幣:新台幣(NTD)
- 交易方式:定價交易、協議交易、拍賣模式。
- 交易規則
- TCX 的未來發展
- 支援中小企業參與:TCX 提供小額碳權交易,降低企業進入門檻,例如企業可購買少量碳權以中和特定產品碳足跡。
- 與 ESG 整合:企業可透過 TCX 獲取符合 SDGs(永續發展目標)的碳權,提高永續報告書的可信度。
- TCX 的未來發展
三、台灣碳費開徵!
台灣正式進入徵收碳費的階段,2025起開始是申報碳費,下面就讓我們簡單了解一下吧!
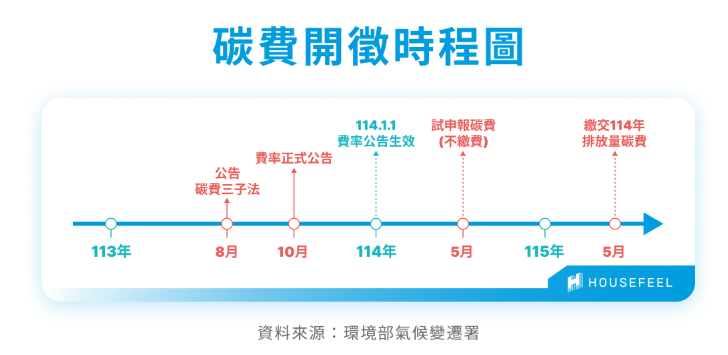
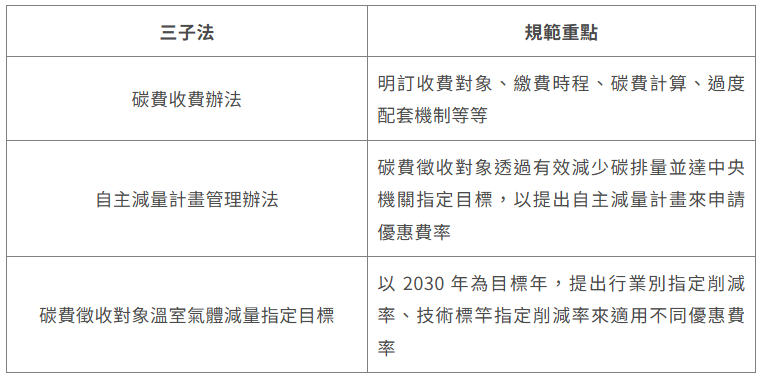
環境部 2024年8月發布「 碳費收費辦法 」、「 自主減量計畫管理辦法 」,並公告「 碳費徵收對象溫室氣體減量指定目標 」,在分階段徵收碳費促使企業低碳轉型的同時,透過優惠費率鼓勵加快進程,也讓台灣正式進入了碳定價的時代。
※下表是引用其他網站整理出的規範重點,分析的簡潔明瞭,分享給大家參考
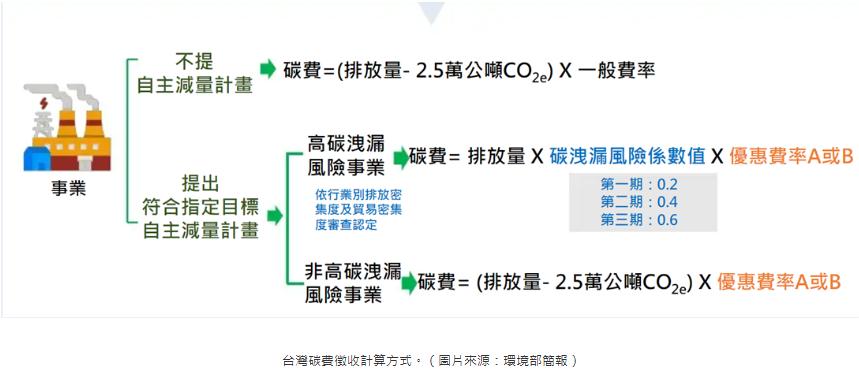
但到底碳費計算方式?碳權怎麼抵減碳費?
2024 年 10 月 環境部召開碳費審議委員會,最終決定將一般費率定為每噸碳新臺幣 300 元,將來會分階段逐步調升。首批徵收對象以年排放量達 2.5 萬噸 CO₂e 以上的大型企業為主,主要針對鋼鐵業、水泥業、石化業、半導體、電子製造業等,但隨著未來持續推動會逐步擴大影響範圍。
除了建立碳費價格外,也鼓勵企業減碳,同時推行自主減碳計畫,鼓勵企業積極減碳並享有優惠費率。
下面是引用別人整理出來的碳費計算,提供給大家參考!
三、結論
許多國家都已開始徵收碳稅、推行碳權交易,台灣的碳權交易市場也已逐步建立,未來將朝向國內外碳權交易並行、碳費與碳權抵換、總量管制與國際標準接軌等方向發展。 不論何種機制或方法,全球淨零碳排轉型是不可避免的!!各行各業都應該提早佈局低碳技術,積極進行碳盤查、參與碳權交易,並善用綠色投資與減碳技術,以降低營運風險並提高國際競爭力。
🚧 選擇萊茲特,帶你認識更多小知識!
參考資料們:


